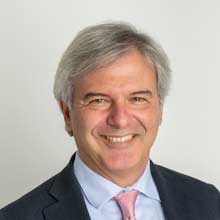
Maurizio INTERDONATO
- Qualifica
- Professore Associato
- Telefono
- 041 234 6974 / 041 234 6974
-
maurizio@unive.it
- Fax
- 041 234 8701
- SSD
- Diritto tributario [GIUR-08/A]
- Sito web
-
https://www.unive.it/persone/maurizio (scheda personale)
- Struttura
-
Venice School of Management
Sito web struttura: https://www.unive.it/management
Sede: San Giobbe
Ricevimento
Venezia - San Giobbe - Venice School of Management - studio n. 002, piano terra ala, C2
Il ricevimento si tiene di norma il mercoledì alle 15:30, in presenza e/o online.
Si veda la scheda Avvisi del docente dove ci sono tutte le indicazioni.
Si prega di segnalare in anticipo la propria presenza a mezzo mail al docente.
Venice – San Giobbe – Venice School of Management– C2 building – ground floor – room 002
Office hours are usually offered on Wednesadys at 3:30 PM, in person and/or online.
For more details, see the "Avvisi docente" section of this page.
Please notify your participation by e-mail to the teacher in advance.
Richiesta Tesi
Per la proposta di Tesi si invita a richiedere un colloquio con il docente.
Didattica anno corrente
Didattica anni precedenti
Attività e competenze di ricerca
- Settore Scientifico Disciplinare (SSD) di afferenza
- Diritto tributario [GIUR-08/A]
- Aree geografiche in cui si applica prevalentemente l'esperienza di ricerca
- Nazionale
- Lingue conosciute
-
Italiano
(scritto: madrelingua parlato: madrelingua)
Inglese (scritto: intermedio parlato: intermedio)
- Principali aree e linee di ricerca del Dipartimento
-
Area:
Diritto Linea:
Diritto tributario (IUS 12)
- Studio della legislazione tributaria in ambito sia nazionale che internazionale
-
- Codice ATECO:
- [69.10.1] - attività degli studi legali
- Tassazione dei redditi (delle persone fisiche, giuridiche e degli enti commerciali e non commerciali, pubblici e privati) e contenzioso tributario
-
- Codice ATECO:
- [69.20.1] - attività degli studi commerciali, tributari e revisione contabile
- Fiscalità delle operazioni societarie
-
- Codice ATECO:
- [69.20.1] - attività degli studi commerciali, tributari e revisione contabile
- Cooperative, consorzi e accordi tra imprese nel diritto tributario
-
- SSD:
- IUS/12
- Enti non commerciali, Enti del Terzo Settore, impresa sociale e società benefit
-
- SSD:
- IUS/12
- Fiscalità delle attività agricole
-
- SSD:
- GIUR-08/A
- Fiscalità internazionale
-
- SSD:
- IUS/12
- L'IVA
-
- SSD:
- IUS/12
- Profili fiscali delle procedure concorsuali
-
- SSD:
- IUS/12
Pubblicazioni in evidenza
Interdonato La nuova nozione fiscale di impresa agricola e le imprese di allevamento “evolute” in RIVISTA DI DIRITTO TRIBUTARIO, vol. 7.2.2026 (ISSN 2499-2569)
2026,
Articolo su rivista - Scheda ARCA: 10278/5112675
INTERDONATO La riforma delegata della tassazione delle imprese agricole “evolute”: la fine della concezione “terrenocentrica” in RIVISTA DI DIRITTO TRIBUTARIO, vol. 5/2024 (ISSN 2499-2569)
2024,
Articolo su rivista - Scheda ARCA: 10278/5082303
interdonato Il regime di tassazione delle fondazioni di partecipazione tra enti non commerciali, commerciali ed ETS in Maurizio Interdonato; Gianluca Sicchiero; Matteo De Poli; Angelo Di Sapio; Aldo Laudonio; Giovanni Posio, Le fondazioni di partecipazione, Milano, Giuffrè, pp. 171-233 (ISBN 9788828863007)
2024,
Articolo su libro - Scheda ARCA: 10278/5051780
Maurizio Interdonato Le cessioni di partecipazioni nell’iva, il diritto alla detrazione e le condizioni per una assimilazione di tali cessioni al trasferimento di una universalità di beni in RIVISTA TRIMESTRALE DI DIRITTO TRIBUTARIO, vol. 2, pp. 363-396 (ISSN 2280-1332)
2023,
Articolo su rivista - Scheda ARCA: 10278/5032860
interdonato Lezioni sull'IRPEF , Bari, Cacucci (ISBN 979-12-5965-141-9)
2022,
Monografia o trattato scientifico - Scheda ARCA: 10278/5057149
Tutte le pubblicazioni
Curriculum vitae
Maurizio Interdonato, nato a Venezia-Mestre il 24 settembre 1965 ed ivi residente.
Professore associato di Diritto Tributario presso l’Università Cà Foscari di Venezia.
Titoli:
- laureato in economia e commercio presso l’Università Ca’ Foscari di Venezia con il massimo dei voti e la lode il 5 luglio 1989;
- dottore di ricerca in diritto tributario presso l’Università degli Studi di Roma La Sapienza (titolo conseguito il 4 dicembre 1996);
- ricercatore confermato in diritto tributario presso l’Università Ca’ Foscari di Venezia dal 1998;
- professore associato presso l'Università Ca' Foscari di Venezia dal novembre 2022;
- Dottore Commercialista dal 1991, iscritto nella Sez. A dell’Albo dei Dottori Commercialisti e degli Esperti Contabili di Venezia al numero 388;
- Revisore Legale dal 1995, iscritto al Registro dei Revisori Legali al n. 30460 con D.M. 12/04/1995 pubblicato in G.U. n. 31 bis del 21/04/1995;
- Iscritto all’Albo dei Periti del Tribunale Civile e Penale di Venezia.
Attualmente presso l’Università Ca' Foscari di Venezia è titolare dell’insegnamento di: Diritto Tributario Avanzato A - Fiscalità dell'Impresa (L-Z), Diritto Tributario Avanzato B - Fiscalità Internazionale e delle Operazioni Straordinarie (L-Z) e La Tassazione del Lavoro in Prospettiva Comparata e Transnazionale. E’ docente presso il Master executive di I livello in Commercio, fiscalità ed arbitrato internazionale -IBATAX - di Ca’ Foscari Challenge School.
La lista delle attività di docenza erogate presso l’Università Ca’ Foscari è presente alla pagina:
http://www.unive.it/data/persone/5591834/didattica_prec
Ha svolto inoltre le seguenti attività di docenza:
- docente supplente per l’insegnamento di istituzioni di diritto tributario presso l’Università degli Studi di Verona, facoltà di Economia, per gli anni accademici 2011/2012 e 2012/2013;
- docente supplente per l’insegnamento di diritto tributario presso l’Università degli studi di Verona, facoltà di Giurisprudenza, per gli A.A. 2007/2008, 2008/2009 e 2009/2010;
- docente a contratto per l’insegnamento di diritto tributario presso l’Università degli studi di Padova, facoltà di Scienze Politiche, per gli A.A. 2005/2006, 2006/2007 e 2007/2008;
- docente di diritto tributario presso l’Università di Padova, Facoltà di Scienze Politiche (diploma universitario in Operatore della Pubblica Amministrazione) dal 1998 al 2001;
- docente al “Master in Controllo, Finanza e Fiscalità d’Impresa” organizzato dall’Università Ca’ Foscari - Challenge School;
- docente al “Master Universitario in Pubblica Amministrazione” organizzato dall’Università Cà Foscari di Venezia;
- docente al “Master in Diritto ed Economia delle Acquisizioni” promosso dal dipartimento di Scienze Giuridiche dell’Università Cà Foscari di Venezia;
- docente al “Master di Diritto Tributario” dell’Università Cattolica del Sacro Cuore di Milano in collaborazioni con S.A.F. Luigi Martino – Fondazione dei Dottori Commercialisti di Milano;
- docente al “Master di specializzazione in commercio internazionale (MASCI)”, presso la Facoltà di Scienze Politiche di Padova;
- docente di diritto tributario, in materia di fiscalità degli enti pubblici presso il CUOA, Consorzio Universitario di Organizzazione Aziendale di Altavilla Vicentina (VI).
- docente del “Corso di specializzazione in diritto tributario e fiscalità d’impresa” e del “Corso di fiscalità degli enti locali” tenuti dall’AEST, Associazione Europea Studi Tributari;
- docente della Scuola Centrale Tributaria E. Vanoni, ora Scuola Superiore dell’Economia del Ministero delle Finanze;
- docente al Corso per praticanti dottori commercialisti dell’Ordine dei Dottori Commercialisti ed Esperti Contabili di Venezia;
- docente al Master Tributario IPSOA Scuola d’Impresa;
- docente al “Master IBATAX” organizzato dall’Università Ca’ Foscari - Challenge School;
- docente al “Master in Management del welfare” organizzato dall’Università Ca’ Foscari - Challenge School.
Ha altresì svolto ulteriore attività didattica partecipando, in qualità di docente e relatore, a numerosi corsi di formazione organizzati, tra gli altri, da Università, Centri Studi, Ordini Professionali, Associazioni di Categoria, Fondazioni, Enti Pubblici ed Enti Locali.
Pubblicazioni:
- Art. 56 del DPR n. 600/1973. Sulla soglia di punibilità una pronuncia anticipatrice, in Il Fisco, 1990, n. 32, da p. 5219 a p. 5222;
- “Il reato di omessa tenuta delle scritture contabili dell’imprenditore commerciale non è imputabile al socio illimitatamente responsabile”, in Rivista trimestrale di diritto penale dell’economia, 1990, da p. 975 a p. 992;
- “Sconto d’imposta, adesione, e moltiplicatori nelle successioni apertesi prima dell’1 luglio 1986”, in Rivista di diritto finanziario e scienza delle finanze, marzo 1992, II, da p. 1 a p. 11;
- “Il trattamento fiscale degli immobili delle UU..SS..LL..”, in AA.VV. “Il regime tributario delle Unità sanitarie locali”, Rimini, 1992. Da p. 75 a p. 99;
- “Il regime fiscale delle principali attività commerciali delle UU.SS.LL.: esame casistico”, in Aa.Vv., Il regime tributario delle Unità sanitarie locali, Rimini, 1992, da p. 195 a p. 232;
- “Le associazioni culturali si prestano a essere strumento di evasione fiscale. Un circolo per frodare l’IVA”, in Italia Oggi, 10 dicembre 1993;
- “I tributi regionali”, in Trattato di diritto tributario, diretto da A. Amatucci, Padova, 1994, IV, da p. 353 a p. 375;
- “I redditi fondiari”, in Imposta sul reddito delle persone fisiche - Giurisprudenza sistematica di diritto tributario, diretta da F. Tesauro, Torino, 1994, da p. 171 a p. 214;
- “Il reddito complessivo degli enti non commerciali”, in Imposta sul reddito delle persone giuridiche imposta locale sui redditi – Giur. sist. dir. trib., diretta da F. Tesauro, Torino, 1996, da p. 287 a p. 316;
- “Alcune osservazioni sul D.Lgs. di riforma del regime tributario degli enti non commerciali: attività principale, attività prevalente e finalità antielusive.”, in Riv. dir. trib., 1998, da p. 206 a p. 239;
- “I tributi regionali” [Voce], in Digesto delle discipline privatistiche, 1999, da p. 186 a p. 221;
- “I tributi regionali”, in Riv. dir. trib., 1999, I, da p. 29 a p. 105;
- “Gli imprenditori”, in L’imposta sul Valore aggiunto – Giur. Sist. Dir. Trib., diretta da F. Tesauro, Torino, 2001, da p. 123 a p. 161;
- “Gli esercenti arti e professioni”, in L’imposta sul valore aggiunto - Giur. Sist. Dir. Trib., diretta da Tesauro, Torino, 2001, da p. 163 a p. 178;
- “Immobili posseduti all’estero – Regime di tassazione in Italia dei relativi redditi e scudo fiscale”, in Il Fisco, 2002, n. 18, da p. 1-2755 a p. 2769;
- “Il regime fiscale dei consorzi tra imprenditori”, monografia pubblicata nel 2004 da Dott. A. Giuffré Editore S.p.A. nella collana “L’ordinamento Tributario Italiano”, a cura di G. Falsitta e A. Fantozzi;
- “Le società “patrimoniali” dei comuni: aspetti civilistici, amministrativi e fiscali”, in La Finanza Locale, 2005, da p. 50;
- “L’impresa agricola e il sostegno comunitario all’agricoltura. Trattamento tributario”, monografia pubblicata nel dicembre 2006 dalla casa editrice Cedam di Padova;
- “Agevolazione per gli immobili di interesse storico e artistico: un’interpretazione coerente con la ratio ed adeguata ai limiti costituzionali” nota a sentenza Comm. Trib. Prov. di Vicenza n. 26 del 21 marzo 2007, in Riv. dir. trib., 2007, II, da p. 574 a p. 607;
- “Il potere regionale di maggiorazione dell’aliquota IRAP nell’ambiguo susseguirsi di reiterate sospensioni e sanatorie”, in La Finanza Locale, 2008, da p. 11 a p. 34;
- “Le cause di esclusione e di inapplicabilità degli studi di settore. Riflessi sulla discussa valenza probatoria dell’istituto”, in Rivista di giurisprudenza ed economia d'azienda, 2009, n. 5, da p. 172;
- “Giudizio di razionalità economica e connesse problematiche di effettività ed inerenza del costo”, in Riv. dir. trib., 2010, da p. 301 a p. 331;
- “Commento all’art. 41-ter del d.p.r. n. 600/1973”, in Commentario breve alle leggi tributarie Vol II – Accertamento e sanzioni, Padova, 2011, da p. 265 a p. 271;
- “Commento all’art. 67 del d.p.r. n. 600/1973”, in Commentario breve alle leggi tributarie Vol II – Accertamento e sanzioni, Padova, 2011, da p. 330 a p. 337;
- “Commento all’art. 45 della Costituzione”, in Commentario breve alle leggi tributarie – Vol. I – Diritto costituzionale e tributario e statuto del contribuente, Padova, 2011, da p. 160 a p. 174;
- “Il «ribaltamento» obbligatorio di costi e ricavi nei consorzi, tra esasperata valorizzazione della mutualità ed esigenze di contrasto all’abuso di diritto – Nota a Cass., sez. trib., 17 giugno 2011, n. 13295 (ud. del 19 gennaio 2011), in Rivista trimestrale di diritto tributario, pp. 523-543 n. 2/2012;
- “L’impresa consortile nelle imposte dirette e nell’Iva”, in Corrispettività, onerosità e gratuità. Profili tributari, a cura di V. Ficari - V. Mastroiacovo, Torino, 2014, pp. 237 e ss.;
- "La tassazione dei dividendi e delle plusvalenze in capo ai soci persone fisiche", in "La tassazione del reddito delle società di capitali", a cura di Antonio Viotto, Aa.Vv., Torino, G. Giappichelli Editore, 2016, pp. 83-98;
- "Lezioni sull'IRPEF", Cacucci Editore, Bari, 2020;
- “I riflessi della mutualità consortile sull’imputazione fiscale dei componenti positivi e negativi e la non obbligatorietà a tutti i costi del ribaltamento nell’orientamento della Suprema Corte” (Nota a Cass., sent. 12 novembre 2020, n. 25518) in Tax News 1/2021;
- Le colture fuori suolo nel reddito agrario, tra l’indispensabile presenza del fondo e la difficile trasposizione delle conoscenze tecniche di tali colture su quelle tradizionali ai fini della valutazione dei limiti dell’agrarietà.”, in Rivista Telematica di Diritto Tributario, 17 maggio 2022;
- “La valutazione delle partecipazioni non quotate nel tributo successorio e la possibilità per il contribuente di dimostrare l’inattendibilità del bilancio in attuazione del principio del “giusto” processo (commento a corte cass. sent. n. 11467 dell’8 aprile 2022).”, in Rivista Telematica di Diritto Tributario, 23 giugno 2022;
- “Il principio di neutralità nella giurisprudenza della corte di giustizia e i casi di operazioni iva in malafede, ma senza danno per il gettito.”, in Diritto e Processo Tributario, 1/2022;
- “Le società benefit e l’inerenza dei costi riferibili alle finalità di beneficio comune perseguite.”, in Giurisprudenza delle Imposte, 1/2022;
-
“Le cessioni di partecipazioni nell’iva, il diritto alla detrazione e le condizioni per una assimilazione di tali cessioni al trasferimento di una universalità di beni”, in Rivista Trimestrale di Diritto Tributario, 2/2023;
-
“Il regime di tassazione delle fondazioni di partecipazione tra enti non commerciali, commerciali ed ETS”, capitolo di libro, Giuffrè, Milano, 2024.
Le informazioni riportate sono state caricate sul sito dell'Università Ca' Foscari Venezia direttamente dall'utente a cui si riferisce la pagina. La correttezza e veridicità delle informazioni pubblicate sono di esclusiva responsabilità del singolo utente.