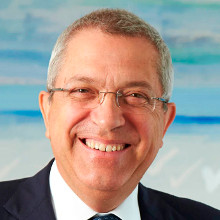
Loris TOSI
- Qualifica
- Professore Ordinario
- Telefono
- 041 234 6948
-
loris.tosi@unive.it
- Fax
- 041 234 8701
- SSD
- Diritto tributario [GIUR-08/A]
- Sito web
-
https://www.unive.it/persone/loris.tosi (scheda personale)
- Struttura
-
Venice School of Management
Sito web struttura: https://www.unive.it/management
Sede: San Giobbe
Ricevimento
Venezia - San Giobbe - Venice School of Management- studio n. 209, secondo piano, ala C2
Durante il 2^ periodo il Professore è disponibile a ricevere tutti i giorni, al termine delle lezioni, come da calendario del corso.
Vedi avviso aggiornato dal docente.
Richieste di Tesi
Per le richieste di tesi di laurea in Diritto Tributario compilare il modulo (presente nella sezione materiali didattici) e farlo pervenire al docente a ricevimento o tramite e-mail.
Il docente comunicherà all’indirizzo di posta elettronica indicato nel modulo se accetta, rifiuta o chiede una modifica alla vostra proposta di tesi.
Per evitare confusione, si invita a utilizzare la Procedura di proposta tesi on line adottata dal Dipartimento di Management dopo aver ricevuto l'assegnazione del titolo definitivo assegnato dal docente.
Didattica anno corrente
Didattica anni precedenti
Attività e competenze di ricerca
- Settore Scientifico Disciplinare (SSD) di afferenza
- Diritto tributario [GIUR-08/A]
- Settore Scientifico Disciplinare (SSD) affine
- DIRITTO TRIBUTARIO [IUS/12]
- Aree geografiche in cui si applica prevalentemente l'esperienza di ricerca
- Internazionale: Europa
- Lingue conosciute
-
(scritto: base parlato: base)
- Partecipazione a comitati editoriali di riviste/collane scientifiche
- Membro del comitato di redazione della rivista “La finanza locale” edita da Maggioli Editore; Membro del comitato scientifico della rivista “Giustizia Tributaria” Gedit Edizioni; Membro del comitato di redazione della “Rivista di diritto tributario”, Giuffrè Milano; Membro del comitato scientifico dell’Associazione Studi Diritto Doganale; Peer-Review articoli "Rivista di Dirittto Tributario",Giuffrè Milano; Membro del comitato scientifico della rivista on line "Innovazione e Diritto";Membro del comitato direttivo della "Rivista Trimestrale di Diritto Tributario"; Curatore con i Professori Viotto e Giovanardi del Codice Tributario Edito annualmente per Giappicchelli Editore.
- Principali aree e linee di ricerca del Dipartimento
-
Area:
Diritto Linea:
Diritto tributario (IUS 12)
- Convenzione per il finanziamento di un convegno sul tema del Riciclaggio
-
- Ente finanziatore:
- Veneto Banca
- Tipologia:
- Altri finanziamenti di ricerca
- Ruolo nel progetto:
- NS
- Convenzione per il finanziamento di un convegno sul tema: "Quante magistrature oggi, qiali magistrature domani"
-
- Ente finanziatore:
- Unicredit Banca
- Tipologia:
- Altri finanziamenti di ricerca
- Ruolo nel progetto:
- NS
- Data inizio:
- Anno: 2009 Durata mesi: 1 g
Pubblicazioni in evidenza
Tosi L., Zardini E. Pensieri sparsi sulla definizione di Capacità contributiva liquida in Versiglioni Marco, Reddito liquido, Pacini, vol. 4, pp. 71-73 (ISBN 979-12-5771-028-6)
2026,
Articolo su libro - Scheda ARCA: 10278/5119967
Tosi L. L'evoluzione digitale del sistema tributario in TAX NEWS, vol. 1, pp. 59-63 (ISSN 2612-5196)
2025,
Articolo su rivista - Scheda ARCA: 10278/5119228
Tosi L. La nuova disciplina di adesione al p.v.c.: aspetti problematici (anche di ordine costituzionale) in TAX NEWS, vol. 1, pp. 32-43 (ISSN 2612-5196)
2025,
Articolo su rivista - Scheda ARCA: 10278/5119227
Tosi L., Zaerdini E. Sul Valore liquido della capacità contributiva in Versiglioni M., Reddito liquido, Pacini, vol. 2, pp. 257-285 (ISBN 978-88-3379-917-9)
2025,
Articolo su libro - Scheda ARCA: 10278/5119848
Tosi, Loris; Bolis, Samuel Formulario degli adempimenti antiriciclaggio , La Tribuna Srl (ISBN 9788829114665)
2024,
Monografia o trattato scientifico - Scheda ARCA: 10278/5048944
Tutte le pubblicazioni
Curriculum vitae
CURRICULUM DELL’ATTIVITÀ SCIENTIFICA, DIDATTICA E PROFESSIONALE
Loris Tosi, nato a Venezia il 29.01.1957, con domicilio fiscale e studio in Venezia Mestre, Via Torino 151/A (tel. 041 5322799)
È professore ordinario di Diritto tributario presso l’Università Ca’ Foscari di Venezia.
*
Nell’arco di oltre 20 anni di attività universitaria, in seno ai corsi per i vari anni accademici, ha svolto lezioni e seminari su tutte le tematiche concernenti la materia, partecipato alle commissioni di profitto e di laurea, seguito centinaia di studenti e laureandi.
È attualmente titolare degli insegnamenti «Diritto Tributario I», «Diritto Tributario Avanzato» e «Diritto Tributario Internazionale».
*
Presso l’Università di Venezia, o comunque in collaborazione con essa, ha altresì svolto attività didattica nell’ambito dei Corsi organizzati da:
- Scuola Superiore di Servizio sociale di Venezia (ora Diploma universitario in Servizio sociale dell’Università di Venezia);
- CISET – Centro Internazionale di Studi sull’Economia Turistica dell’Università di Venezia (ora Diploma universitario in Economia e gestione dei servizi turistici);
- CUOA – Consorzio Universitario per gli Studi di Organizzazione Aziendale;
- Facoltà di Economia e Commercio (Corso postuniversitario di formazione alla consulenza fiscale d’impresa e Corso di specializzazione post lauream in diritto tributario);
- AEST – Associazione Europea Studi Tributari, con la collaborazione del Dipartimento di Scienze Giuridiche della Facoltà di Economia e Commercio dell’Università di Venezia e della Cattedra di Diritto Tributario della Facoltà di Giurisprudenza dell’Università di Padova.
*
Ha inoltre maturato esperienze didattiche di natura continuativa in altri Atenei e segnatamente presso:
- l’Università di Verona, Facoltà di Economia e Commercio, ove ha assunto dell’insegnamento di diritto tributario nell’a.a. 1995-96;
- l’Università di Padova, Facoltà di Giurisprudenza, ove ha assunto l’insegnamento di diritto tributario per l’a.a. 1998-99.
*
Ha altresì svolto ulteriore attività didattica, partecipando, in qualità di docente, a numerosi Corsi di formazione postuniversitaria e professionale organizzati:
- dall’Università La Sapienza di Roma, per laureati ammessi al dottorato di ricerca;
- dall’Università di Bologna, per laureati in giurisprudenza;
- dal CERTI – Università Bocconi, per professionisti ed operatori;
- dal Ministero delle finanze, per dipendenti e funzionari dell’amministrazione finanziaria;
- dal Ministero di grazia e giustizia, per giovani magistrati;
- dagli Ordini professionali (degli avvocati, dei commercialisti, dei ragionieri), per iscritti e praticanti;
- da enti ed istituzioni pubblici (regione, unità locali socio-sanitarie) e privati (AEST-Associazione Europea Studi tributari, Centro Studi di Politica Economica e Finanza, Scuola d’impresa della Comunità Bassanese), per professionisti ed operatori.
*
L’impegno didattico è confermato sia dalla promozione, organizzazione e direzione, sia dalla partecipazione a specifiche iniziative in campo didattico e scientifico, tra le quali Corsi di formazione e di specializzazione, Convegni e Gruppi di ricerca.
*
Nel medesimo periodo, anche l’attività scientifica, come quella didattica, si è protratta con continuità.
Essa ha riguardato le principali tematiche del diritto tributario, ovvero:
- i principi generali, con particolare riferimento al principio di capacità contributiva ed alle predeterminazioni normative nell’imposizione reddituale;
- la soggettività tributaria, con particolare riferimento alla famiglia, agli enti associativi, agli enti pubblici territoriali e non;
- l’imposizione diretta, con particolare riferimento alle problematiche delle imprese e dei lavoratori autonomi:
- le agevolazioni ed i condoni, con particolare riferimento alla deducibilità degli oneri per la tutela del patrimonio culturale ed all’estinzione dei giudizi pendenti;
- l’accertamento, con particolare riferimento all’attività istruttoria, ai rapporti tra diverse amministrazioni anche in ambito comunitario, al segreto bancario, al rifiuto di esibizione di cui all’art. 52, DPR n. 633, al redditometro;
- la riscossione, con particolare riferimento alla struttura generale del sistema ed al problema dell’assoggettamento a ritenuta degli interessi bancari corrisposti ai comuni;
- il sistema sanzionatorio, con particolare riferimento alla riforma attuata con D. Lgs. n. 472/97 ed al relativo regime transitorio;
- il processo tributario, con particolare riferimento alla conciliazione giudiziale ed all’azione cautelare;
- il sistema penale tributario, con particolare riferimento al momento di contestazione della violazione, all’interruzione della prescrizione ed all’efficacia degli atti impositivi nel processo penale;
- il sistema delle imposte dirette, con particolare riferimento alla nozione di reddito, alla tassazione delle imprese di allevamento, delle imprese minori e dei redditi da attività delittuose, nonché al regime fiscale dei trasferimenti finanziari alle unità sanitarie locali;
- il sistema dell’IVA, con particolare riferimento alle entrate acquisite dai comuni “in quanto pubbliche autorità”, alle operazioni commerciali poste in essere dalle amministrazioni pubbliche, alla bolla di accompagnamento ed alla lettera di vettura internazionale;
- gli altri tributi indiretti, con particolare riferimento alla questione dei termini per la presentazione dell’istanza di rimborso INVIM e del privilegio INVIM;
- il sistema tributario locale, con particolare riferimento ai profili giuridici della finanza locale, ai principi generali del sistema tributario locale ed all’imposta comunale per l’esercizio di arti, professioni ed imprese;
- il rapporto tra diritto tributario e diritto fallimentare, con particolare riferimento all’istituto della transazione fiscale.
*
L’attività scientifica si è svolta sia all’interno di Gruppi di ricerca sia individualmente.
Quanto all’attività svolta all’interno di Gruppi, si segnala la partecipazione alle seguenti ricerche:
- Ricerca su “Il regime tributario delle Unità sanitarie locali”, coordinata dal sottoscritto, i cui risultati sono stati pubblicati nell’omonimo volume pubblicato da Maggioli editore, Rimini, 1992;
- Ricerca su “I tributi locali”, coordinata dal sottoscritto, i cui risultati sono stati pubblicati nel Trattato di diritto tributario, diretto dal Prof. A. Amatucci, pubblicato da CEDAM, Padova, 1994;
- Ricerca su “Evoluzione della disciplina dell’accertamento e garanzie del contribuente”, coordinata dal sottoscritto nel 1994, di cui al finanziamento ex 60% Università di Venezia;
- Ricerca su “Imposta regionale sulle attività produttive”, coordinata dal sottoscritto nel 1997, di cui al finanziamento Fondo di ricerca di ateneo 1997;
- Ricerca su “Regime fiscale dei consorzi tra imprenditori”, coordinata dal sottoscritto nel 1999, di cui al finanziamento Fondo di ricerca di ateneo 1999;
- Ricerca su “Definizione del ruolo della Provincia nel disegno delle Autonomie locali”, nel periodo luglio-dicembre 1982, nell’ambito del Gruppo di studio, costituito dall'Amministrazione provinciale di Venezia;
- Ricerca su “Un'ipotesi di riforma legislativa che preveda forme di “patteggiamento” (nelle fasi precontenziosa e contenziosa) in materia fiscale”, nell'ottobre del 1990, nell’ambito del Gruppo di lavoro costituito presso l'Intendenza di finanza di Venezia;
- Ricerca coordinata dal Prof. V. Uckmar, nell'anno 1993, nell’ambito del Gruppo di lavoro “Fisco Ordinato” costituito presso il CNEL, con il compito di formulare un’ipotesi di riordinamento dell'apparato normativo in materia fiscale;
- Ricerca diretta dal Prof. M. Leccisotti, Dott. P. Marino e Prof. L. Perrone, su “L’autonomia finanziaria degli enti locali territoriali”, i cui risultati sono confluiti nel volume L’autonomia finanziaria degli enti locali territoriali, pubblicato da ETI, Roma-Milano, 1994;
- Ricerca in materia di “Imposta regionale sulle attività produttive”, nell’ambito di un progetto attivato dalla Regione Veneto, cui partecipano anche il Prof. F. Moschetti, il Prof. G. Muraro ed il Prof. D. Rizzi.
L’attività di ricerca individuale è confluita in numerose pubblicazioni, di cui:
- n. 2 opere monografiche;
- n. 17 contributi monografici in opere collettanee;
- n. 23 articoli;
- n. 6 note a sentenza;
- n. 9 relazioni;
- n. 6 edizioni di un codice tributario;
- in oltre 50 relazioni ed interventi a Convegni, Seminari e Corsi di formazione, organizzati da Università, ordini professionali, enti pubblici e privati.
*
Sempre in merito all’attività scientifica, si segnala infine la partecipazione alla redazione di alcune riviste specialistiche, e segnatamente:
- Rivista di Diritto Tributario, in qualità di membro del comitato di redazione;
- La Finanza Locale, in qualità di membro del comitato scientifico;
- Giurisprudenza Tributaria del Veneto, in qualità di membro del comitato di redazione.
- IFAF-Tax Planning, in qualità di membro del Comitato Scientifico.
- Giustizia Tributaria, in qualità di membro del Comitato Scientifico.
- CIVES, in qualità di membro del Comitato Scientifico.
*
E’ titolare dell’omonimo Studio Legale e Tributario, che presta assistenza e consulenza ad imprese, privati ed Enti pubblici con specializzazione nelle problematiche fiscali, contrattuali, societarie e penali.
Con specifico riferimento all’attività oggetto degli incarichi per i quali l’Azienda U.L.S.S. 12 intende costituire un elenco di avvocati e commercialisti, dichiara di aver maturato ampia esperienza in tale settore avendo prestato consulenza ed assistenza in favore della stessa Ulss 12 Veneziana a partire dal 1998, articolata su molteplici argomenti di natura tributaria e contabile, nonché in favore di altre Ulss del Veneto (Ulss 1 – Belluno; Ulss 6 – Vicenza; Ulss 7 – Pieve di Soligo; Ulss 9 – Treviso; Ulss 10 – San Donà di Piave; Ulss 14 – Chioggia; Ulss 16 – Padova; Ulss 17 – Este; Ulss 18 – Rovigo; Ulss 19 – Adria; Ulss 20 – Verona; Ulss 21 – Legnago; Ulss 22 – Bussolengo; Azienda Ospedaliera Padova; Azienza Ospedaliera Verona; Ulss 14 – Alto Vicentino Thiene; Ulss 15 – Alta Padovana; Ulss 8 – Asolo; Ulss 3 Bassano del Grappa) sempre in materia tributaria e contabile.
Le informazioni riportate sono state caricate sul sito dell'Università Ca' Foscari Venezia direttamente dall'utente a cui si riferisce la pagina. La correttezza e veridicità delle informazioni pubblicate sono di esclusiva responsabilità del singolo utente.