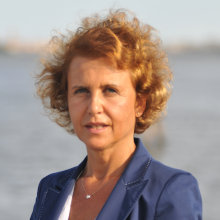
Monica BILLIO
- Qualifica
- Professoressa Ordinaria
- Incarichi
-
Componente del Senato Accademico
Delegata di Dipartimento ai Rapporti con il Campus Treviso
- Telefono
- 041 234 9170 / 041 234 6676
-
billio@unive.it
- SSD
- Econometria [ECON-05/A]
- Sito web
-
https://www.unive.it/web/it/18697/persone/billio(scheda personale)
- Struttura
-
Dipartimento di Economia
Sito web struttura: https://www.unive.it/dip.economia
Sede: San Giobbe
- Struttura
-
Centro Europeo Interuniversitario di Ricerca - European Center for Living Technology
Sito web struttura: https://www.unive.it/eclt
Sede: Ca' Bottacin
Ricevimento
Dipartimento Economia
Nel primo semestre il ricevimento si svolge nella sede di Treviso il mercoledì dalle 17.30 previo appuntamento.
Didattica anno corrente
Didattica anni precedenti
Attività e competenze di ricerca
- Settore Scientifico Disciplinare (SSD) di afferenza
- Econometria [ECON-05/A]
- Aree geografiche in cui si applica prevalentemente l'esperienza di ricerca
- Internazionale: Europa, America Settentrionale
- Lingue conosciute
-
Francese
(scritto: avanzato parlato: avanzato)
Inglese (scritto: avanzato parlato: avanzato)
- Partecipazione a comitati editoriali di riviste/collane scientifiche
-
Member of the Editorial Board Journal of Risk and Financial Management, 2019 -:,
Associate Editor Journal of Financial Econometrics, 2023-:.
Associate Editor Econometrics and Statistics, 2015-:.
Associate Editor Annals Computational Statistics and Data Analysis, 2011-2015.
- Partecipazione come referees di progetti di ricerca nazionali ed internazionali
-
Reviewer for Mathematical Reviews.
Member Scientific Advisory Board Project PERISCOPE - Pan-European Response to the Impacts of COVID-19 and future Pandemics and Epidemics, 2020-2023.
Member Scientific Committee StatisticAll (http://festivalstatistica.it/) 2015 – 2020.
Expert in Economics/Finance, Progetto 100 Esperte (https://100esperte.it/).
Member Consortium for Systemic Risk Analytics (http://www.systemic-risk.org/), 2011 -2019.
Member Euro Area Business Cycle Network (http://www.eabcn.org/) 2009 – :
Member CREDIT network, labelled by the European Investment Bank, 2008 - :
Panel member “Guido Cazzavillan” fellowships, 2015-2020.
Panel member AXA Postdoctoral fellowships, 2015- 2016.
Panel member Bank of Italy “Mortara” fellowships, 2014-2018.
Panel member “Best Paper Award”, Vienna University of Economics and Business, 2016-2019, 2021-2023.
- Principali aree e linee di ricerca del Dipartimento
-
Area:
Ambiente Linea:
Clima
Area: Economia Linea: Not-for-profit - Modelli e metodi
Area: Economia Linea: Settori finanziari - modelli e metodi
Area: Economia Linea: Settori finanziari - politiche e gestione
Area: Economia Linea: Settori finanziari - risorse e strumenti
Area: Economia Linea: Sistema economico - modelli e metodi
Area: Economia Linea: Sistema economico - politiche e gestione
Area: Economia
Area: Matematica Linea: Metodi matematici dell’economia
Area: Statistica Linea: Not-for-profit - Modelli e metodi
Area: Statistica Linea: Sistema economico - modelli e metodi
- Metodi econometrici per analisi di sistemi economici complessi
-
- Description:
- Econometrics methods for complex economic systems
- Parole chiave:
- Econometrics
- Codice ATECO:
- [72] - ricerca scientifica e sviluppo
- Analisi del ciclo economico
-
- Description:
- Business cycle analysis
- Parole chiave:
- Economics, Econometrics
- Codice ATECO:
- [72] - ricerca scientifica e sviluppo
- Econometria della finanza
-
- Description:
- Financial econometrics
- Parole chiave:
- Econometrics, Banking
- Codice ATECO:
- [66] - attività ausiliarie dei servizi finanziari e delle attività assicurative
- Finanza sostenibile
-
- Description:
- Sustainable Finance
- Parole chiave:
- Environmental economics, Financial science
- Codice ATECO:
- [72.20] - ricerca e sviluppo sperimentale nel campo delle scienze sociali e umanistiche
- Analisi dei rendimenti degli hedge funds
-
- SSD:
- SECS-P/05
- Business Cycle Analysis
-
- SSD:
- SECS-P/05
- Altri membri del gruppo di ricerca:
-
Roberto CASARIN
Loriana PELIZZON
- Datazione del ciclo economico nell'area Euro; relazione tra ciclo economico e ciclo finanziario
-
- SSD:
- SECS-P/05
- ESG Ratings
-
- SSD:
- ECON-05/A
- Altri membri del gruppo di ricerca:
-
Michele COSTOLA
- Efficient Gibbs Sampling for Markov Switching GARCH Models
-
- SSD:
- SECS-P/05
- Altri membri del gruppo di ricerca:
-
Roberto CASARIN
- Green finance
-
- SSD:
- SECS-P/05
- Liquidità e rischio sistemico
-
- SSD:
- SECS-P/01
- Network econometrics
-
- SSD:
- ECON-05/A
- Partilce Filter for Time Series Analysis
-
- SSD:
- SECS-P/05
- Altri membri del gruppo di ricerca:
-
Roberto CASARIN
- Rischio sistemico e network
-
- SSD:
- SECS-P/05
- Sustainable finance
-
- SSD:
- ECON-05/A
- Bando Vinci 2021 Cap I
-
- Ente finanziatore:
- Università Franco Italiana
- Tipologia:
- Altri finanziamenti per attività di didattica/formazione
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2021 Durata mesi: 36
- Borse di mobilità studenti
-
- Ente finanziatore:
- Philip Morris Italia
- Tipologia:
- Altri finanziamenti di ricerca
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2013 Durata mesi: 12
- COVID-19 Pandemic, Financial Shock and Natural Disasters: Assessing compound risks in emerging countries
-
- Ente finanziatore:
- World Bank Group
- Tipologia:
- Conto terzi - Consulenza e analisi
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2020 Durata mesi: 24
- Altri membri del gruppo di ricerca:
-
Stefano BATTISTON
- Challenges in ESG Investing and Sustainable Finance
-
- Ente finanziatore:
- MIUR
- Tipologia:
- PRIN
- Ruolo nel progetto:
- PT
- Data inizio:
- Anno: 2023 Durata mesi: 24
- Altri membri del gruppo di ricerca:
-
Stefano COLONNELLO
Michele COSTOLA
- DeliverEEM - Delivering the Energy Efficient Mortgage Ecosystem
-
- Ente finanziatore:
- European Commission
- Tipologia:
- LIFE
- Ruolo nel progetto:
- PT
- Data inizio:
- Anno: 2024 Durata mesi: 30
- ENGAGE – Engage for ESG activation investments
-
- Ente finanziatore:
- European Commission
- Tipologia:
- LIFE
- Ruolo nel progetto:
- PT
- Sito di progetto:
- https://engage4esg.eurodw.eu/
- Data inizio:
- Anno: 2022 Durata mesi: 36
- Altri membri del gruppo di ricerca:
-
Michele COSTOLA
- ESG Uptake - ESG risk management framework for the financial sector
-
- Ente finanziatore:
- DG Reform
- Tipologia:
- Altri finanziamenti per progetti di ricerca
- Ruolo nel progetto:
- LD
- Sito di progetto:
- https://www.unive.it/pag/49196/
- Data inizio:
- Anno: 2023 Durata mesi: 36
- Altri membri del gruppo di ricerca:
-
Stefano BATTISTON
Pietro Dino Enrico DINDO
Andrea MINTO
Loriana PELIZZON
- ESG-Credit.eu - ESG Factors and Climate Change for Credit Analysis and Rating
-
- Ente finanziatore:
- EIB Institute
- Tipologia:
- Altri finanziamenti per progetti di ricerca
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2019 Durata mesi: 36
- Altri membri del gruppo di ricerca:
-
Stefano BATTISTON
Michele COSTOLA
Loriana PELIZZON
- EeDaPP Energy efficiency Data Protocol and Portal
-
- Ente finanziatore:
- Commissione Europea
- Tipologia:
- H2020 - Societal Challenges
- Ruolo nel progetto:
- PT
- Sito di progetto:
- https://eedapp.energyefficientmortgages.eu/
- Data inizio:
- Anno: 2018 Durata mesi: 24
- Altri membri del gruppo di ricerca:
-
Diana BARRO
Roberto CASARIN
- EeMAP Energy efficient Mortgages Action Plan
-
- Ente finanziatore:
- Commissione Europea
- Tipologia:
- H2020 - Societal Challenges
- Ruolo nel progetto:
- PT
- Sito di progetto:
- https://eemap.energyefficientmortgages.eu/
- Data inizio:
- Anno: 2017 Durata mesi: 24
- Altri membri del gruppo di ricerca:
-
Diana BARRO
Roberto CASARIN
Marcella LUCCHETTA
- Fin4Green - Finance for a Sustainable, Green and Resilient Society Quantitative approaches for a robust assessment and management of risks related to sustainable investing
-
- Ente finanziatore:
- MIUR - Ministero dell'Università e della Ricerca
- Tipologia:
- PRIN
- Ruolo nel progetto:
- NS
- Data inizio:
- Anno: 2022 Durata mesi: 36
- Altri membri del gruppo di ricerca:
-
Luca DI CORATO
- Finanza sostenibile per le PMI
-
- Ente finanziatore:
- MASE
- Tipologia:
- Altri programmi ministeriali
- Ruolo nel progetto:
- NS
- Data inizio:
- Anno: 2026 Durata mesi: 24
- Altri membri del gruppo di ricerca:
-
Michele COSTOLA
Marcella LUCCHETTA
- Funding Liquidity, Crises and Systemic Risk
-
- Ente finanziatore:
- Inquire Europe
- Tipologia:
- Altri finanziamenti per progetti di ricerca
- Ruolo nel progetto:
- LD
- Sito di progetto:
- http://www.inquire-europe.org
- Data inizio:
- Anno: 2009 Durata mesi: 12
- Altri membri del gruppo di ricerca:
-
Loriana PELIZZON
- Funding liquidity, Crisis and Hedge Fund Risks
-
- Ente finanziatore:
- CAREFIN Università Bocconi
- Tipologia:
- Altri finanziamenti per progetti di ricerca
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2009 Durata mesi: 12
- Altri membri del gruppo di ricerca:
-
Loriana PELIZZON
- GRINS Growing Resilient INclusive and Sustainable, Spoke Sustainable Finance
-
- Ente finanziatore:
- MIUR
- Tipologia:
- Altri finanziamenti per progetti di ricerca
- Ruolo nel progetto:
- PT
- Sito di progetto:
- www.grins.it
- Data inizio:
- Anno: 2022 Durata mesi: 36
- Altri membri del gruppo di ricerca:
-
Elisa BARBIERI
Stefano BATTISTON
Roberto CASARIN
Andrea MINTO
Chiara MIO
Loriana PELIZZON
Ugo RIGONI
Stefano SORIANI
- Hi-Di NET Econometric Analysis of High Dimensional Models with Network Structures in Macroeconomics and Finance
-
- Ente finanziatore:
- MUR
- Tipologia:
- PRIN
- Ruolo nel progetto:
- LD
- Sito di progetto:
- https://www.unive.it/pag/40521
- Data inizio:
- Anno: 2020 Durata mesi: 36
- Altri membri del gruppo di ricerca:
-
Roberto CASARIN
- Impacts of the Quantitative Easing on the Insurance Industry
-
- Ente finanziatore:
- Europlace Finance Institute
- Tipologia:
- Altri finanziamenti per progetti di ricerca
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2015 Durata mesi: 12
- Altri membri del gruppo di ricerca:
-
Loriana PELIZZON
- Market Institutions and Financial Market Risk
-
- Ente finanziatore:
- NBER
- Tipologia:
- Altri finanziamenti per progetti di ricerca
- Ruolo nel progetto:
- LD
- Sito di progetto:
- http://www.nber.org/workinggroups/papers/FR.html
- Data inizio:
- Anno: 2009 Durata mesi: 24
- Altri membri del gruppo di ricerca:
-
Loriana PELIZZON
- Metodologie informatiche per la valutazione e gestione del rischio
-
- Ente finanziatore:
- Regione Veneto
- Tipologia:
- POR FSE (2007-2013)
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2009 Durata mesi: 12
- Mobilità studenti doppi titoli Université Aix Marseille
-
- Ente finanziatore:
- Università Italo Francese
- Tipologia:
- Altri finanziamenti per attività di didattica/formazione
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2014 Durata mesi: 36
- Mobilità studenti doppi titoli Université Paris Dauphine
-
- Ente finanziatore:
- Università Italo Francese
- Tipologia:
- Altri finanziamenti per attività di didattica/formazione
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2018 Durata mesi: 36
- Modelli Statistici multivariati per la valutazione dei rischi
-
- Ente finanziatore:
- MIUR
- Tipologia:
- PRIN
- Ruolo nel progetto:
- PT
- Data inizio:
- Anno: 2011 Durata mesi: 36
- Altri membri del gruppo di ricerca:
-
Roberto CASARIN
Marcella LUCCHETTA
Guido Massimiliano MANTOVANI
Francesca PARPINEL
Loriana PELIZZON
Claudio PIZZI
- SYstemic Risk TOmography: Signals, Measurements, Transmission Channels, and Policy Interventions
-
- Ente finanziatore:
- Commissione Europea 7mo Programma Quadro
- Tipologia:
- VII Programma Quadro - Cooperation
- Ruolo nel progetto:
- PT
- Sito di progetto:
- http://syrtoproject.eu/
- Data inizio:
- Anno: 2013 Durata mesi: 36
- Altri membri del gruppo di ricerca:
-
Diana BARRO
Roberto CASARIN
Gloria GARDENAL
Marcella LUCCHETTA
Martina NARDON
Antonio PARADISO
Loriana PELIZZON
- Sovereign, Bank and Insurance Credit Spread: Connectedness and System Networks
-
- Ente finanziatore:
- Europlace Institute of Finance, Paris
- Tipologia:
- Altri finanziamenti di ricerca
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2012 Durata mesi: 12
- Altri membri del gruppo di ricerca:
-
Loriana PELIZZON
- TranspArEEnS – Mainsteaming Transparent Assessment of Energy Efficiency in ESG Ratings
-
- Ente finanziatore:
- Commissione Europea
- Tipologia:
- H2020 - Societal Challenges
- Ruolo nel progetto:
- LD
- Sito di progetto:
- https://pric.unive.it/projects/transpareens/home
- Data inizio:
- Anno: 2021 Durata mesi: 30
- Altri membri del gruppo di ricerca:
-
Diana BARRO
Stefano BATTISTON
Stefano COLONNELLO
Michele COSTOLA
Loriana PELIZZON
- VINCI 2010
-
- Ente finanziatore:
- Università Franco Italiana
- Tipologia:
- Altri finanziamenti per prestazioni di didattica/formazione
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2010 Durata mesi: 24
- WaterLANDS: Water-based solutions for carbon storage, people and wilderness
-
- Ente finanziatore:
- Commissione Europea (H2020 Green Deal Call)
- Tipologia:
- Altri finanziamenti per progetti di ricerca
- Ruolo nel progetto:
- PT
- Sito di progetto:
- https://waterlands.eu/
- Data inizio:
- Anno: 2021 Durata mesi: 60
- Altri membri del gruppo di ricerca:
-
Stefano BATTISTON
Luca DI CORATO
Carlo GIUPPONI
Pubblicazioni in evidenza
Billio, Monica; Casarin, Roberto; Iacopini, Matteo Bayesian Markov-Switching Tensor Regression for Time-Varying Networks in JOURNAL OF THE AMERICAN STATISTICAL ASSOCIATION, vol. 119, pp. 109-121 (ISSN 0162-1459)
DOI 2024,
Articolo su rivista - Scheda ARCA: 10278/5000791
Billio, Monica; Casarin, Roberto; Costola, Michele; Veggente, Veronica Learning from experts: Energy efficiency in residential buildings in ENERGY ECONOMICS, vol. 136, pp. 1-15 (ISSN 0140-9883)
DOI 2024,
Articolo su rivista - Scheda ARCA: 10278/5062181
Billio M, Casarin R, Iacopini M, Kaufmann S. Bayesian Dynamic Tensor Regression in JOURNAL OF BUSINESS & ECONOMIC STATISTICS, vol. 41, pp. 429-439 (ISSN 0735-0015)
DOI - URL correlato 2023,
Articolo su rivista - Scheda ARCA: 10278/3752109
Monica Billio, Alfonso Dufour, Samuele Segato, Simone Varotto Complexity and the default risk of mortgage-backed securities in JOURNAL OF BANKING & FINANCE, vol. 155 (ISSN 0378-4266)
- URL correlato 2023,
Articolo su rivista - Scheda ARCA: 10278/5045240
Agudze K. M., Billio M., Casarin R., Ravazzolo F. Markov Switching Panel with Endogenous Synchronization Effects in JOURNAL OF ECONOMETRICS, vol. 230, pp. 281-298 (ISSN 0304-4076)
DOI - URL correlato 2022,
Articolo su rivista - Scheda ARCA: 10278/3738158
Tutte le pubblicazioni
Curriculum vitae
PROFESSIONAL EXPERIENCE
November 2006 - : Professor of Econometrics, Department of Economics, University Ca’ Foscari of Venice.
May 2014 – September 2020: Head Department of Economics, University Ca’ Foscari of Venice.
October 2011 – September 2014: Head Campus Treviso, University Ca’ Foscari of Venice.
November 2000 – October 2006: Associate Professor of Econometrics, Department of Economics, University Ca’ Foscari of Venice.
January 1996 – October 2000: Assistant Professor of Econometrics, Department of Economics, University Ca’ Foscari of Venice.
January 1996 - : Consultant at GRETA Associati.
October 1994 - December 1995: Researcher at CREST (INSEE Paris): Thesis preparation.
December 1994 - December 1995 : Junior Consultant at the Caisse Autonome de Refinancement (Groupe Caisse des Depôts et des Consignations), Paris.
April 1993 - September 1993: Research assistant at GRETA Associati, Venice.
RESEARCH INTERESTS
Dynamic latent factor models; Simulation based inference techniques; Bayesian methods; Networks; Volatility and risk modelling; Switching regime models; Volatility transmission and contagion; Systemic Risk; Hedge funds; Mutual fund performance; Business cycle analysis; Sustainable Finance.
EDUCATION
October 1994 – January 1999
Ph.D. in Applied Mathematics, University Paris IX Dauphine, France; Summa cum laude.
Subject: Simulation based methods for inference in non linear state-space models
Supervisor: Alain Monfort
Committee: Proff. C. Gouriéroux, E. Renault, S. Richardson, G. Calzolari, H. van Dijk.
1993-1994 DEA M.A.S.E. (Mathématiques Appliquées aux Sciences Economiques), University Paris IX Dauphine, France.
1987-1993 Laurea in Economics, University Ca’ Foscari of Venice, Italy. Summa cum laude.
GRANTS, HONORS AND AWARDS
University of Reading, Henley Business School, Visiting Professor 2022-2024.
Most influential article published in leading journals of the Elsevier’s Finance portfolio in recent years (2010-2015): Billio M., M. Getmansky, A.W. Lo and L. Pelizzon (2012), Econometric Measures of Connectedness and Systemic Risk in the Finance and Insurance Sectors, Journal of Financial Economics, 104, 535-559.
Advanced Research Award, University Ca’ Foscari of Venice, 2015.
University of Orléans, France: Visiting Scholar Program, 2012.
University Paris 1 Sorbonne, France: Visiting Scholar Program, 2011.
University Paris IX Dauphine, France: Visiting Scholar Program, 2010.
Banque of France: Visiting Scholar Program, 2008-2009.
Ecole Normale Superieure de Cachan, Paris: Visiting Scholar Program, 2007.
Ente Luigi Einaudi, Rome, Italy: Scholarship, 1994-1995 and 1995-1996.
University Paris IX Dauphine, France: Research Grant, 1994-1996.
University of Venice, Italy: Scholarship, 1993-1994.
Nice Etoile and Bologna Lyons Clubs: Fellowship, 1991.
FINANCED RESEARCH PROJECTS
European Commission – DG Reform TSI-2023-ESGRM-IBA, “ESG Uptake - ESG risk management framework for the financial sector”, 2023-2026; Coordinator.
MIUR Project “Challenges in ESG Investing and Sustainable Finance”, 2023-2025; Local coordinator.
MIUR – NextGenerationEU – GRINS Growing Resilient INclusive and Sustainable, Coordinator of the Sustainable Finance Spoke.
European Commission LIFE-2021-CET-MAINSTREAM, “ENGAGE – Engage for ESG activation investments”, 2022-2025; Local coordinator.
MIUR Project “Fin4Green Finance for a Sustainable, Green and Resilient Society”, 2022-2025; National coordinator.
European Commission H2020-LC-Green Deal-2020-3, “WaterLANDS - Water-based solutions for carbon storage, people and wilderness”, 2021-2026; joint local coordination with Carlo Giupponi.
European Commission H2020-LC-SC3-EE-2020-2, “TranspArEEnS – Mainsteaming Transparent Assessment of Energy Efficiency in ESG Ratings”, 2021-2023; Coordinator.
Europlace Finance Institute grant, Project on “Climate Risk, ESG Factors and Financial Stability" with Michele Costola, Serge Darolles, Loriana Pelizzon, 2020-2021.
World Bank Group, “COVID-19 Pandemic, Financial Shock and Natural Disasters: Assessing compound risks in emerging countries”, 2020; joint supervision with Irene Monasterolo.
European Commission H2020-LC-SC3-EE-2019, “EeMMIP Energy efficient Mortgage Market Implementation Plan”, 2020-2022; Local coordinator.
EUROSTAT, Euro-indicators, “Monthly production of coincident indicators for growth cycle and business cycle”, 2020-2022; joint coordination with Roberto Casarin.
MIUR Project “Hi-Di NET Econometric Analysis of High Dimensional Models with Network Structures in Macroeconomics and Finance”, 2020-2023; National coordinator.
EIBURS Project “ESG-Credit.eu - ESG Factors and Climate Change for Credit Analysis and Rating”, 2019-2022; Coordinator.
European Commission H2020-EE-2017-CSA-PPI, “EeDaPP Energy efficiency Data Protocol and Portal”, 2018-2020; Local coordinator.
European Commission H2020-EE-2016-CSA-PPI, “EeMAP Energy efficient Mortgages Action Plan”, 2017-2019; Local coordinator.
EUROSTAT, Euro-indicators, “Monthly production of coincident indicators for growth cycle and business cycle”, 2017-2019; joint coordination with Antonio Paradiso.
EUROSTAT, Methodological Support, “Financial cycles”, 2016-2017; joint coordination with Roberto Casarin.
Europlace Finance Institute grant, Project on "Impacts of the Quantitative Easing on the Insurance Industry” with Dominique Guégan and Loriana Pelizzon, 2015-2016.
EUROSTAT, Euro-indicators, “Monthly production of coincident indicators for growth cycle and business cycle”, 2014-2016; Coordinator.
European Commission FP7-SSH-2012-2, “SYRTO Systemic risk tomography: signals, measurement, transmission channels, and policy interventions”, 2013-2016; Local coordinator and Project Scientific Co-Coordinator. Final Technical Review Report Evaluation (European Commission): Excellent/Excellent and success/case story.
MIUR Project “Multivariate statistical models for risk assessment”, 2013-2016; Local coordinator.
Project on "Sovereign, Bank and Insurance Credit Spread: Connectedness and System Networks” with Andrew Lo, Mila Getmansky, Loriana Pelizzon, Robert Merton and Dale Gray, Europlace Finance Institute grant and Inquire Europe grant, 2012-2013.
EUROSTAT, Euro-indicators, “Monthly production of coincident indicators for acceleration cycle, growth cycle and business cycle”, 2010-2013; Coordination joint with Laurent Ferrara (Banque de France, Paris).
EUROSTAT, Euro-indicators, “Regular update and improvement of a euro area chronology for acceleration cycle, growth cycle and business cycle”, 2010-2013; joint coordination with Jacques Anas (COE-Rexecode, Paris).
NBER project on Market Institutions and Financial Market Risk, Coordinator M. Carey and R. Stulz, with Andrew Lo, Mila Getmansky and Loriana Pelizzon, 2009-2011.
Project on “Funding Liquidity, Crises and Systemic Risk” with Andrew Lo, Mila Getmansky and Loriana Pelizzon, Inquire Europe grant, 2009-2010.
CAREFIN Università Bocconi grant for project “Funding liquidity crisis and Hedge Fund Risks” with Andrew Lo, Mila Getmansky and Loriana Pelizzon, 2009-2010.
EIB - CREDIT Network: European Network on Credit Risk Management. Members: Center for Economic Research, Tilburg University, Tilburg; European Centre for Advanced Research in Economics and Statistics, Bruxelles; GRETA, Venice; Groupe de Recherche en Economie et Statistique, Paris; Copenhagen Business School, Copenhagen; London Business School, London; Universidad Carlos III, Madrid; Swiss Federal Institute of Technology, Zurig, 2008-: Participant.
EUROSTAT, Euro-indicators, “Relationship between economic and statistical approaches in the field of business cycle analysis”, 2008; joint coordination with Tommaso Proietti (Università di Roma Tor Vergata) and James Mitchel (NIESR, London).
MIUR project “Financial variables and business cycle: interdependence and real effects of financial fluctuations”, 2006-2008; Local coordinator.
EUROSTAT, Euro-indicators, “Monitoring and evaluation of existing turning points chronologies of the Euro-zone”, 2006-2009; joint coordination with Jacques Anas (COE, Paris).
EUROSTAT, Euro-indicators, “Methodological improvements for the construction of coincident turning point indicators for the Euro-zone”, 2006-2009; joint coordination with Jacques Anas (COE, Paris).
EUROSTAT Unit A6 “Turning point chronology for the Euro-zone”, 2003; joint coordination with Jacques Anas (COE, Paris).
EUROSTAT Unit A6 “Turning points detection: Multivariate Markov Switching Models”, 2003; joint coordination with Jacques Anas (COE, Paris).
EUROSTAT Unit A6 “Construction of realistic proxies for some indicators unavailable at the Eurozone level: New Orders, Building permits, Turnover Index of Services and Volume Index of Services, Export Price Index and Import Price Index, Labour Price, Labour Productivity and Unit Labour Cost Index, Household Disposable Income”, 2001-2002; Coordinator.
OTHER FINANCED PROJECTS
Bando Vinci 2021 Cap I: Student mobility grant for double degree Master program in Economics and Finance with Paris IX University.
Bando Vinci 2018 Cap I: Student mobility grant for double degree Master program in Economics and Finance with Paris IX University.
Bando Vinci 2014 Cap I: Student mobility grant for double degree Master program in Economics and Finance with Aix Marseille University.
Bando Vinci 2011 Cap I: Student mobility grant for double degree Master program in Economics and Finance with Aix Marseille University.
ACADEMIC DUTIES
2023 - Member of the Academic Senate, Ca’ Foscari University of Venice.
2022 - Member of the Teaching Committee, PhD in The New Public Administration – data and human resources, Bicocca University Milan.
2022 - Coordinator of the Teaching Committee, Master Degree in Economics, Finance and Sustainability, Ca’ Foscari University of Venice.
2014 - 2020 Head of the Department of Economics, University Ca’ Foscari of Venice.
2014 - 2020 Member of the Academic Senate of University Ca’ Foscari of Venice.
2006 - International Master in Economics and Finance, Department of Economics, University Ca’ Foscari of Venice: Member of the Teaching Committee.
2003 - PhD in Quantitative Economics, University Ca’ Foscari of Venice: Member of the Teaching Committee.
2011 - 2014 Head of the School of Economics, Languages and Entrepreneurship (Treviso branch of the University Ca’ Foscari of Venice).
2008 - 2014 Deputy Head of Department of Economics, University Ca’ Foscari of Venice.
2007 - 2014 Coordinator of the Teaching Committee, Degree in Economics and Finance, University Ca’ Foscari of Venice.
2005 - 2014 Department of Economics, University Ca’ Foscari of Venice: Member of the Executive Committee.
PROFESSIONAL SERVICES
Member of the Board of Directors Fondazione GRINS, 2022-:
Member of the Board of Directors Ifis Npl Investing S.p.A., 2021-:
Member of the Board of Directors Banca Ifis, 2019-:
Member of the Board of Directors Farbanca S.p.A., 2020-2022.
Member of the Board of Directors Contarina S.p.A., 2016-2019.
Member of the Board of Directors Banco delle Tre Venezie, 2015-2019.
Partner Spin Off University of Brescia and Ca’ Foscari University Syrto srl (https://www.syrto.eu).
Member Scientific Advisory Board Project PERISCOPE - Pan-European Response to the Impacts of COVID-19 and future Pandemics and Epidemics.
Member Scientific Committee StatisticAll (http://festivalstatistica.it/) 2015 - :
Expert in Economics/Finance, Progetto 100 Esperte (https://100esperte.it/)
Member Consortium for Systemic Risk Analytics (http://www.systemic-risk.org/) 2011 – :
Member Euro Area Business Cycle Network (http://www.eabcn.org/) 2009 – :
Member CREDIT network, labelled by the European Investment Bank, 2008 - :
Panel member “Guido Cazzavillan” fellowships, 2015-2020.
Panel member AXA Postdoctoral fellowships, 2015- 2016
Panel member Bank of Italy “Mortara” fellowships, 2014-2018
Panel member “Best Paper Award”, Vienna University of Economics and Business, 2016-2019.
Member International Advisory Board Advances in Decision Sciences, 2019-:
Member of the Advisory Board Annals of Financial Economics, 2018-:
Louis Bachelier Fellow, Institut Louis Bachelier, 2021-:
Senior Fellow Rimini Center for Economic Analysis, 2023-:
Louis Bachelier Fellow, Institut Louis Bachelier, 2021-:
Research Fellow Leibniz Institute SAFE, 2020-:
Fellow International Engineering and Technology Institute (http://www.ieti.net/index.aspx), 2018-:
President, SIdE Italian Econometric Society, 2022-2023.
Member of the Steering Committee, SIdE Italian Econometric Society (2013-2016).
Member Scientific Committee, Computational and Financial Econometrics Network, 2013-:.
Member of the Board of Directors, EFMA European Financial Management Association (2014-2021).
Member of the Scientific Committee, AIFIRM Italian Association Financial Industry Risk Managers (2013-:).
Member of the following societies: Econometric Society (from 1995), Italian Econometric Society (SIdE, from 2009).
Member of the Editorial Board Journal of Risk and Financial Management, 2019 -:,
Associate Editor Journal of Financial Econometrics, 2023-:.
Associate Editor Econometrics and Statistics, 2015-:.
Associate Editor Annals Computational Statistics and Data Analysis, 2011-2015.
Reviewer for Mathematical Reviews.
External Reviewer for several National Research Councils: Canada, France, Australia.
Reviewer for Research Assessment VQR (Italy, 2010-2014- GEV 13).
Member of the Italian Commission for Professorship Habilitation, 2016-2018.
for a complete curriculum vitae click here
Le informazioni riportate sono state caricate sul sito dell'Università Ca' Foscari Venezia direttamente dall'utente a cui si riferisce la pagina. La correttezza e veridicità delle informazioni pubblicate sono di esclusiva responsabilità del singolo utente.