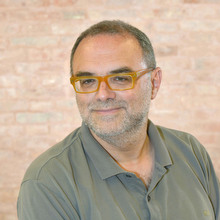
Marco CORAZZA
- Qualifica
- Professore Associato
- Telefono
- 041 234 6921
-
corazza@unive.it
- SSD
- Metodi matematici dell'economia e delle scienze attuariali e finanziarie [STAT-04/A]
- Sito web
-
https://www.unive.it/web/it/18697/persone/corazza(scheda personale)
- Struttura
-
Dipartimento di Economia
Sito web struttura: https://www.unive.it/dip.economia
Sede: San Giobbe
Ricevimento
Orario di ricevimento
Il docente riceve in presenza il giovedì alle ore 17:15. È necessario prenotarsi via email entro le ore 17:15 del giorno precedente.
Studio C2.109 - Dipartimento di Economia, Università Ca' Foscari Venezia.
Supervisione di tesi
Supervisione di tesi triennali e magistrali su: metodi di selezione statica, di revisione, e di gestione dinamica di portafogli finanziari; tecniche di Intelligenza Artificiale e di Machine Learning per le applicazioni finanziarie e assicurative; strumenti della Matematica Finanziaria classica per le applicazioni aziendali; metodi multicriteriali per il supporto alle decisioni in ambito economico. Per tutte le tesi è necessaria una discussione preliminare.
Didattica anno corrente
AMMINISTRAZIONE, FINANZA E CONTROLLO [EMR4]
Laurea magistrale (DM270)
DATA ANALYTICS FOR BUSINESS AND SOCIETY [EMR14]
Laurea magistrale (DM270)
ECONOMIA AZIENDALE [ETR11]
Laurea
ECONOMIA E COMMERCIO [ETR4]
Laurea
ECONOMIA E FINANZA [EMR20]
Laurea magistrale (DM270)
ECONOMICS, FINANCE AND SUSTAINABILITY [EMR15]
Laurea magistrale (DM270)
Didattica anni precedenti
DATA ANALYTICS FOR BUSINESS AND SOCIETY [EM14]
Laurea magistrale (DM270)
ECONOMICS, FINANCE AND SUSTAINABILITY [EM15]
Laurea magistrale (DM270)
ECONOMIA E FINANZA [EM20]
Laurea magistrale (DM270)
DATA ANALYTICS FOR BUSINESS AND SOCIETY [EMR14]
Laurea magistrale (DM270)
ECONOMICS, FINANCE AND SUSTAINABILITY [EMR15]
Laurea magistrale (DM270)
ECONOMIA E FINANZA [EMR20]
Laurea magistrale (DM270)
AMMINISTRAZIONE, FINANZA E CONTROLLO [EMR4]
Laurea magistrale (DM270)
ECONOMIA AZIENDALE [ETR11]
Laurea
ECONOMIA E COMMERCIO [ETR4]
Laurea
DATA ANALYTICS FOR BUSINESS AND SOCIETY [EM14]
Laurea magistrale (DM270)
ECONOMICS, FINANCE AND SUSTAINABILITY [EM15]
Laurea magistrale (DM270)
ECONOMIA E FINANZA [EM20]
Laurea magistrale (DM270)
AMMINISTRAZIONE, FINANZA E CONTROLLO [EM4]
Laurea magistrale (DM270)
ECONOMIA AZIENDALE [ET11]
Laurea
ECONOMIA E COMMERCIO [ET4]
Laurea
QUANTUM MACHINE LEARNING [A48]
Master di Secondo Livello (DM270)
DATA ANALYTICS FOR BUSINESS AND SOCIETY [EM14]
Laurea magistrale (DM270)
ECONOMICS, FINANCE AND SUSTAINABILITY [EM15]
Laurea magistrale (DM270)
ECONOMIA E FINANZA [EM20]
Laurea magistrale (DM270)
AMMINISTRAZIONE, FINANZA E CONTROLLO [EM4]
Laurea magistrale (DM270)
Attività e competenze di ricerca
- Settore Scientifico Disciplinare (SSD) di afferenza
- Metodi matematici dell'economia e delle scienze attuariali e finanziarie [STAT-04/A]
- Settore Scientifico Disciplinare (SSD) affine
- RICERCA OPERATIVA [MAT/09]
- Aree geografiche in cui si applica prevalentemente l'esperienza di ricerca
- Internazionale: Europa, America Settentrionale
- Lingue conosciute
-
Inglese
(scritto: avanzato parlato: avanzato)
Spagnolo (scritto: base parlato: base)
- Partecipazione a comitati editoriali di riviste/collane scientifiche
-
1) Mathematical Methods in Economics and Finance (Managing co-Director, Editorial Board member) - ISSN: 1971-6419.
2) Frontiers in Applied Mathematics and Statistics (Review Editor) - ISSN: coming soon.
3) Mathematical and Statistical Methods for Actuarial Sciences and Finance (Editor) - Springer - ISBN: 978-88-470-1480-0.
4) Mathematical and Statistical Methods for Actuarial Sciences and Finance (Editor) - Springer - ISBN: 978-3-319-02498-1.
- Principali aree e linee di ricerca del Dipartimento
-
Area:
Economia Linea:
Settori finanziari - modelli e metodi
Area: Economia Linea: Settori finanziari - politiche e gestione
Area: Economia Linea: Settori finanziari - risorse e strumenti
Area: Economia Linea: Settori industriali - modelli e metodi
Area: Economia Linea: Settori industriali - politiche e gestione
Area: Economia Linea: Settori industriali - risorse e strumenti
Area: Economia Linea: Sistema economico - modelli e metodi
Area: Economia Linea: Sistema economico - politiche e gestione
Area: Economia Linea: Sistema economico - risorse e strumenti
Area: Filosofia e Scienze Sociali Linea: Sociologia
Area: Informatica Linea: ARTIFICIAL INTELLIGENCE
Area: Informatica Linea: MATHEMATICS
Area: Matematica Linea: Metodi matematici dell’economia
Area: Matematica Linea: Ricerca operativa
Area: Matematica Linea: Scienze finanziarie ed attuariali
Area: Matematica Linea: Settori finanziari - modelli e metodi
Area: Matematica Linea: Sistema economico - modelli e metodi
- Finanza quantitativa: gestione statica e dinamica di portafoglio; processi stocastici non-standard per la modellizzazione dei rendimenti; metodi MCDA per l�analisi del rischio di credito; metodi numerici per il prezzaggio di derivati.
-
- Description:
- Quantitative finance: static and dynamic portfolio management; non-standard stochastic processes for the returns modelization; MCDA methods for credit risk analyses; numerical methods for derivatives pricing.
- Parole chiave:
- Financial science, Business mathematics
- Codice ATECO:
- [85.42] - istruzione universitaria e post-universitaria; accademie e conservatori
- Metodi bio-inspirati: reti neurali artificiali ed algoritmi genetici per le applicazioni finanziarie; particle swarm optimization per la gestione di portafogli complessi; apprendimento per rinforzo per il trading finanziario automatico.
-
- Description:
- Bio-inspired methods: artificial neural networks and genetic algorithms for financial applications; particle swarm optimization for managing complex portfolios; reinforcement learning for automatic financial trading.
- Parole chiave:
- Biomathematics, Business mathematics
- Codice ATECO:
- [85.42] - istruzione universitaria e post-universitaria; accademie e conservatori
- Logistica per la gestione del traffico nelle aree portuali.
-
- Description:
- Logistica for traffic managing in port areas.
- Parole chiave:
- Operations research, Transport economics
- Codice ATECO:
- [85.42] - istruzione universitaria e post-universitaria; accademie e conservatori
- Analisi e Valutazione di trend per crypto asset
-
- SSD:
- SECS-S/06
- Altri membri del gruppo di ricerca:
-
Giovanni FASANO
Andrea PONTIGGIA
- Engage Green, Enhancing Institutional Capacities and Researchers’ Competences for Policy Engagement for Green and Digital Transition
-
- SSD:
- SPS/07
- Altri membri del gruppo di ricerca:
-
Stefano CAMPOSTRINI
Michele Maria MARZULLI
- Evaluation of the academic activity
-
- SSD:
- SECS-S/06
- Altri membri del gruppo di ricerca:
-
Marta CARDIN
Stefania FUNARI
Silvio GIOVE
- Hedonic and neural network models for real estate appraisal
-
- SSD:
- SECS-S/06
- Altri membri del gruppo di ricerca:
-
Antonella BASSO
- Legge di Benford: analisi ed applicazioni economico-finanziarie.
-
- SSD:
- SECS-S/06
- Altri membri del gruppo di ricerca:
-
Andrea ELLERO
- Logistica per la pianificazione del traffico navi in aree portuali.
-
- SSD:
- MAT/09
- Altri membri del gruppo di ricerca:
-
Giuseppe DE NADAI
Raffaele PESENTI
- Metodi intelligenti per la selezione di portafoglio e per il trading finanziario.
-
- SSD:
- SECS-S/06
- Multicriteria approaches for creditworthiness evaluation
-
- SSD:
- SECS-S/06
- Altri membri del gruppo di ricerca:
-
Stefania FUNARI
- Sistemi di trading basati sull'Ottimizzazione ed il Machine Learning
-
- SSD:
- MAT/09
- Altri membri del gruppo di ricerca:
-
Giovanni FASANO
Raffaele PESENTI
Andrea PONTIGGIA
- Sistemi di trading e metaeuristiche di ottimizzazione
-
- SSD:
- SECS-S/03
- Altri membri del gruppo di ricerca:
-
Francesca PARPINEL
Claudio PIZZI
- Algoritmi per il Trading Automatico nel mercato FOREX dei cross valuta.
-
- Ente finanziatore:
- Fondo Sociale Europea e Regione del Veneto.
- Tipologia:
- POR FSE (2007-2013)
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2013 Durata mesi: 12
- Analisi, modellizzazione e realizzazione di un prototipo I.T.S. per la pianificazione degli arrivi e delle partenza nell'area portuale veneziana.
-
- Ente finanziatore:
- Autorità del Porto di Venezia
- Tipologia:
- Conto terzi - Consulenza e analisi
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2012 Durata mesi: 4
- Altri membri del gruppo di ricerca:
-
Giuseppe DE NADAI
Raffaele PESENTI
- Analysis, modelling and setting up of an ICT prototype for the management of ship arrivals and departures in the Venice Port area
-
- Ente finanziatore:
- Autorità Portuale di Venezia
- Tipologia:
- Conto terzi - Consulenza e analisi
- Ruolo nel progetto:
- SB
- Data inizio:
- Anno: 2012 Durata mesi: 6
- Altri membri del gruppo di ricerca:
-
Raffaele PESENTI
- Business Intelligence e strumenti informatici per il management di fonti informative complesse nelle PMI venete.
-
- Ente finanziatore:
- Regione del Veneto - Fondo Sociale Europeo
- Tipologia:
- POR FSE (2007-2013)
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2011 Durata mesi: 12
- Altri membri del gruppo di ricerca:
-
Giuseppe DE NADAI
- Definizione, addestramento ed aggiornamento di una rete neurale artificiale per il riconoscimento automatico di dati forniti.
-
- Ente finanziatore:
- Xenia Lab S.A. (Svizzera)
- Tipologia:
- Conto terzi - Prestazioni di ricerca
- Ruolo nel progetto:
- PT
- Data inizio:
- Anno: 2011 Durata mesi: 4
- Altri membri del gruppo di ricerca:
-
Giovanni FASANO
- Gestione neuro-dinamica di capitali di rischio
-
- Ente finanziatore:
- Università Ca' Foscari Venezia
- Tipologia:
- Altri finanziamenti per progetti di ricerca
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2013 Durata mesi: 12
- Metodologie informatiche ed algoritmi bio-ispirati per l'ottimizzazione e la gestione in azienda.
-
- Ente finanziatore:
- Regione del Veneto - Fondo Sociale Europeo
- Tipologia:
- POR FSE (2007-2013)
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2009 Durata mesi: 12
- Modelli e metodi di ottimizzazione per il routing di veicoli marini, in condizioni meteo-marine note.
-
- Ente finanziatore:
- Consiglio Nazionale delle Ricerche
- Tipologia:
- Altri programmi ministeriali
- Ruolo nel progetto:
- NS
- Sito di progetto:
- http://www.mit.gov.it/mit/site.php?o=vh&id_cat=172
- Data inizio:
- Anno: 2012 Durata mesi: 36
- Altri membri del gruppo di ricerca:
-
Giovanni FASANO
Raffaele PESENTI
- Officina finanziaria.
-
- Ente finanziatore:
- Regione del Veneto - Fondo Sociale Europeo
- Tipologia:
- POR FSE (2007-2013)
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2009 Durata mesi: 12
- Sistemi intelligenti ed adattativi per il trading finanziario.
-
- Ente finanziatore:
- Diaman SIM S.p.A.; Università Ca' Foscari Venezia.
- Tipologia:
- Altri finanziamenti per progetti di ricerca
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2010 Durata mesi: 12
- Strumenti informatici per il supporto alla valutazione del merito creditizio in caso di più fonti informative.
-
- Ente finanziatore:
- Regione veneto - Fondo Sociale Europeo
- Tipologia:
- POR FSE (2007-2013)
- Ruolo nel progetto:
- PT
- Data inizio:
- Anno: 2011 Durata mesi: 12
- Altri membri del gruppo di ricerca:
-
Loriana PELIZZON
- Strumenti informatici per l'economia e la finanza.
-
- Ente finanziatore:
- Regione del Veneto - Fondo Sociale Europeo
- Tipologia:
- Altri finanziamenti per attività di didattica/formazione
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2010 Durata mesi: 12
- Studio dell'attuale sistema di gestione dell’accessibilità nautica del Porto di Venezia basato su indicatori di performance.
-
- Ente finanziatore:
- Autorità Portuale di Venezia
- Tipologia:
- Interreg V Spazio Alpino
- Ruolo nel progetto:
- PT
- Data inizio:
- Anno: 2010 Durata mesi: 4
- Altri membri del gruppo di ricerca:
-
Raffaele PESENTI
- Studio e prestazione complementare dell’attuale sistema di gestione dell’accessibilità nautica del porto di Venezia.
-
- Ente finanziatore:
- Autorità Portuale di Venezia
- Tipologia:
- Interreg V Spazio Alpino
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2010 Durata mesi: 1
- Altri membri del gruppo di ricerca:
-
Giuseppe DE NADAI
Raffaele PESENTI
- Studio, analisi, previsione ed ottimizzazione per un sistema di Automated Teller Machine.
-
- Ente finanziatore:
- Lynx S.p.A.
- Tipologia:
- Conto terzi - Prestazioni di ricerca
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2011 Durata mesi: 8
- Altri membri del gruppo di ricerca:
-
Raffaele PESENTI
- Sviluppo e di implementazione di reti neurali complesse.
-
- Ente finanziatore:
- Vortal Consulting s.r.l.
- Tipologia:
- Conto terzi - Prestazioni di ricerca
- Ruolo nel progetto:
- LD
- Data inizio:
- Anno: 2010 Durata mesi: 3
- Unità Operativa SP1.WP1.A3.UO2 all'interno del progetto nazionale bandiera RITMARE
-
- Ente finanziatore:
- RINA - Registro Italiano Navale, progetto coordinato da: CNR, CETENA e Consorzio Armatori per la Ricerca s.r.l.
- Tipologia:
- Altri programmi ministeriali
- Ruolo nel progetto:
- PT
- Sito di progetto:
- http://www.ritmare.it/
- Data inizio:
- Anno: 2012 Durata mesi: 48
- Altri membri del gruppo di ricerca:
-
Giovanni FASANO
Silvio GIOVE
Raffaele PESENTI
Pubblicazioni in evidenza
Diana Barro, Antonella Basso, Marco Corazza, Guglielmo A. Visentin Is the energy transition impacting the Eurozone sovereign credit risk? Evidence from Machine Learning in ECONOMIC MODELLING, vol. 164, pp. 1-18 (ISSN 0264-9993)
DOI - URL correlato 2026,
Articolo su rivista - Scheda ARCA: 10278/5122227
Eshagh Jahangiri;
Marco Corazza Sentiment-based stock price prediction in developing countries: Evidence from Iran in INTERNATIONAL REVIEW OF ECONOMICS & FINANCE, vol. 109, pp. 1-20 (ISSN 1873-8036)
DOI - URL correlato 2026,
Articolo su rivista - Scheda ARCA: 10278/5120628
Corazza, Marco; Fasano, Giovanni; Pesenti, Raffaele Basics on Atomic Swaps in Blockchains for Financial Applications , Venice, Venice School of Management - Department of Management, pp. 1-17 (ISSN 1556-5068)
DOI - URL correlato 2026,
Working paper - Scheda ARCA: 10278/5112687
Oleksandr Castello; Marco Corazza Machine Learning techniques for synthetic data generation in Energy and Financial Markets , Venezia, Department of Economics, vol. 11/WP/2026, pp. 1-28 (ISSN 1827-3580)
- URL correlato 2026,
Working paper - Scheda ARCA: 10278/5120629
Antonella BASSO, Marco Corazza, Lorenzo Tonon Recurrent Neural Networks for real estate evaluation in the Italian market , Venezia, Department of Economics, Ca’ Foscari University of Venice, vol. 22/WP/2026 (ISSN: 1827-3580 ), pp. 1-30 (ISSN 1827-3580)
- URL correlato 2026,
Working paper - Scheda ARCA: 10278/5120807
Tutte le pubblicazioni
Curriculum vitae
Marco Corazza si è laureato con lode in "Economia e Commercio" presso l'Università Ca' Foscari Venezia ed ha conseguito il titolo di dottore di ricerca in "Matematica per l'Analisi dei Mercati Finanziari" presso l'Università di Brescia. Attualmente è professore associato presso il Dipartimento di Economia dell'Università Ca' Foscari Venezia. Fra i suoi principali interessi di ricerca vi sono la finanza quantitativa, l'intelligenza artificiale ed il machine learning per l'economia e la finanza, le metodologie computazionali bio-ispirate ed i metodi multicriteriali per il supporto alle decisioni. Ha partecipato a progetti di ricerca nazionali ed internazionali. I risultati delle sue ricerche sono apparsi in circa centoventi pubblicazioni di rilevanza nazionale ed internazionale. Parallelamente all'attività accademica, svolge attività consulenziali.
Marco Corazza is graduated with honors in "Economics and Business" at the Ca 'Foscari University of Venice and he obtained the Ph.D. title in "Mathematics for the Analysis of Financial Markets" at the University of Brescia. Currently, he is associate professor at the Department of Economics at the Ca 'Foscari University of Venice. His main research interests are quantitative finance, artificial intelligence and machine learning for economics and finance, bio-inspired computational methodologies and multicriteria methods for decision support. He participated in national and international research projects. The results of his research appeared in about one hundred and twenty publications of national and international relevance. Parallel to academic activity, it carries out consultancy activities.
Le informazioni riportate sono state caricate sul sito dell'Università Ca' Foscari Venezia direttamente dall'utente a cui si riferisce la pagina. La correttezza e veridicità delle informazioni pubblicate sono di esclusiva responsabilità del singolo utente.